Almanya’ya adım atar atmaz sizi karşılayacak en büyük sürprizlerden biri, ülkenin o meşhur nakit sevdasıdır. Mahalle arasındaki fırından dondurmacıya kadar pek çok yerde hâlâ sadece nakit geçse de iş başınızı sokacak bir ev kiralamaya, abonelik başlatmaya veya maaşınızı almaya geldiğinde kurallar tamamen değişir. Tam bu noktada, yerel bir Alman banka hesabına sahip olmak bir lüks değil, hayatınızı düzene sokacak ilk ve en kritik adımdır.
Peki, Almanya’da bankacılık sistemi nasıl işler, hangi banka sizin için en doğrusudur ve süreç nasıl ilerler? Banka ve kart türlerinden adım adım başvuru sürecine, popüler bankaların artı ve eksilerine kadar ihtiyaç duyacağınız tüm detayları Education State güvencesiyle bir araya getirdik.
Almanya’da Finansal Sistem Nasıl Çalışır?
Almanya’daki finansal yapı, üç temel ayak üzerine kurulmuş oldukça köklü ve sağlam bir sistemdir:
- Özel Ticari Bankalar: Deutsche Bank veya Commerzbank gibi uluslararası çapta hizmet veren dev yapılar.
- Kamu Tasarruf Bankaları (Sparkassen ve Landesbanken): Ülkenin dört bir yanına yayılmış, hemen her şehirde karşınıza çıkan yerel tasarruf bankaları.
- Kooperatif Bankaları (Genossenschaftsbanken): Volksbank gibi üyelik ve kooperatif mantığıyla çalışan bankalar.
Bunların yanı sıra, son yıllarda hayatı inanılmaz derecede kolaylaştıran dijital bankalar da bu ekosistemde çok güçlü bir yer edindi. Eğer amacınız sadece maaşınızı almak, kiranızı ödemek ve günlük harcamalarınızı yönetmekse, bu banka türleri arasındaki teknik farklar sizi pek ilgilendirmeyecektir. Üstelik artık geleneksel bankalar da mobil uygulamalar ve çevrimiçi işlemler konusunda kendilerini bir hayli geliştirdi.
Hangi Hesap Türüne İhtiyacınız Var?
Almanya’da günlük hayatta en sık karşılaşacağınız iki temel hesap türü bulunuyor:
Vadesiz Hesap (Girokonto)
Almanya’daki finansal hayatınızın kalbi tam olarak bu hesaptır. Günlük tüm para akışınız Girokonto üzerinden yürür:
- Maaşınız veya öğrenci bursunuz direkt buraya yatar.
- Kira, elektrik, internet faturaları bu hesap üzerinden ödenir.
- Alışverişlerde ve banka havalelerinde (SEPA) yine bu hesap kullanılır.
- ATM’den nakit çekerken de bu hesaptaki bakiyenizden harcarsınız.
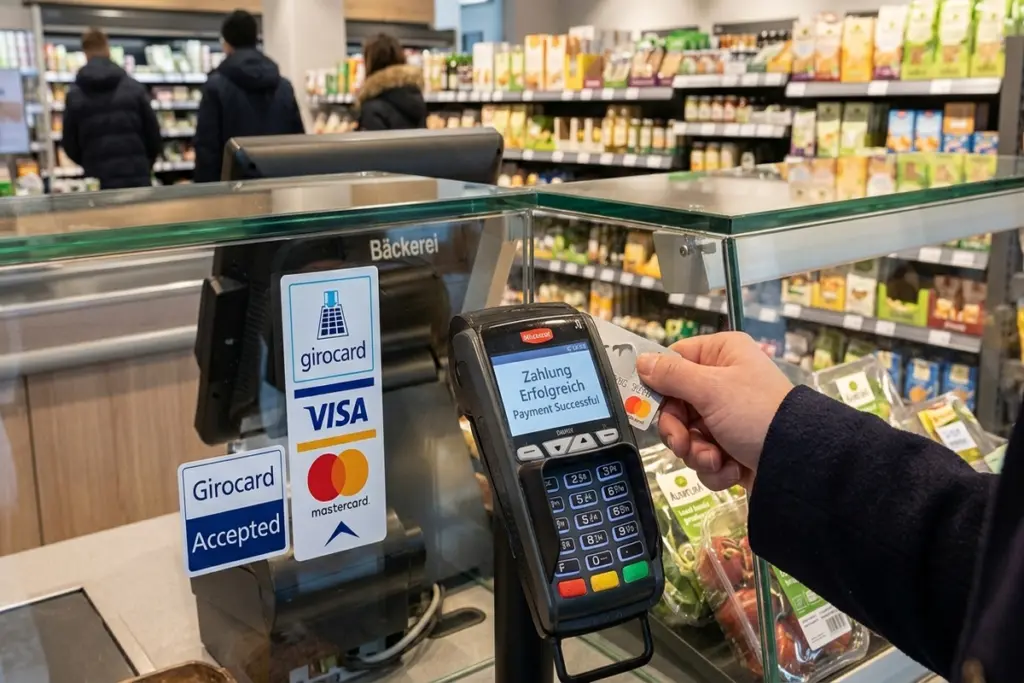
Bankalar genellikle öğrenciler, stajyerler veya kurumsal müşteriler için bu hesabın özel ve avantajlı sürümlerini sunarlar. Bir Girokonto açtığınızda, size varsayılan olarak Girocard (eski adıyla EC-Karte) adında bir banka kartı verilir. Bu kart, çip ve PIN koduyla çalışır ve Almanya genelindeki mağazalarda ödeme yapmanın en yaygın yoludur.
Ayrıca talep ederseniz harcadıkça sonradan ödeyeceğiniz bir kredi kartı (Kreditkarte) da alabilirsiniz. Fakat Almanya’da henüz yeniyseniz ve yerel bir kredi geçmişiniz (SCHUFA) oluşmadıysa, bankaların size kredi kartı tanıma konusunda biraz temkinli davranabileceğini unutmamalısınız.
Tasarruf Hesabı (Sparkonto)
Kenara para atmak ve birikimlerinizi günlük harcama hesabınızdan ayırmak istiyorsanız bir tasarruf hesabına ihtiyacınız var demektir. Bunlar da kendi içinde ikiye ayrılır:
- Vadesiz Para Hesabı (Tagesgeldkonto): İstediğiniz an paranızı çekebileceğiniz, esnek bir birikim hesabıdır.
- Vadeli Mevduat Hesabı (Festgeldkonto): Paranızı belirli bir süre boyunca dondurduğunuz, karşılığında sabit ve daha yüksek bir faiz oranı elde ettiğiniz hesap türüdür.
Tasarruf hesapları doğrudan ana vadesiz hesabınıza (Girokonto) bağlı çalışır; mobil uygulama veya internet bankacılığı üzerinden aralarında kolayca para aktarabilirsiniz.
Girocard mı, Debit Visa/Mastercard mı: Hangi Kart Nerede Geçer?
Almanya’da kart kullanımı konusunda tatlı bir karmaşa yaşanabilir. Ülkedeki en popüler kart tartışmasız Girocard’dır. Küçük işletmeler, fırınlar veya yerel dükkanlar, komisyon oranları daha düşük olduğu için Visa veya MasterCard yerine sadece Girocard kabul edebiliyor.
Diğer yandan, özellikle N26 gibi yeni nesil dijital bankaların sunduğu Visa veya Debit Mastercard türündeki kartlar inanılmaz bir popülerlik kazandı. Apple Pay ve Google Pay gibi mobil cüzdanlarla mükemmel entegre çalışan bu kartlar, büyük mağazaların tamamında ve internet alışverişlerinde sorunsuz kullanılır. Yine de tedbiri elde bırakmamak ve cebinizde her zaman biraz nakit ya da bir Girocard bulundurmak Almanya’da hayat kurtarır.
Adım Adım Almanya’da Banka Hesabı Nasıl Açılır?
Eğer süreç gözünüzü korkutuyorsa hiç endişelenmeyin. Education State olarak tüm adımları sizler için açıkça hazırladık:
İhtiyaçlarınıza Uygun Bankayı Seçin:
Önceliklerinizi belirlemekle işe başlayın. Eğer Almancanız henüz yeterli değilse ve şubelerle uğraşmak istemiyorsanız, İngilizce destek sunan dijital bir banka sizin için en doğrusudur. Yüz yüze iletişim kurmak, geniş bir ATM ağına sahip olmak ve ileride kredi gibi ürünlerden yararlanmak istiyorsanız geleneksel bir banka seçebilirsiniz.
Belgelerinizi Hazırlayın:
Başvuru yapmadan önce şu evrakları masanın üzerine koyun: Geçerli bir pasaport veya kimlik kartı, Almanya’da kayıtlı adres belgesi (Anmeldebestätigung), öğrenciyseniz kayıt belgesi (Immatrikulationsbescheinigung) ve Vergi Kimlik Numarası (TIN – Eğer Almanya’ya yeni taşındıysanız bu numara adresinize posta yoluyla birkaç haftada gelir. Gelene kadar kendi ülkenizin vergi numarasını beyan edip sonradan güncelleyebilirsiniz).
Başvurunuzu Yapın ve Kimliğinizi Doğrulayın (Legitimation):
Seçtiğiniz bankaya göre süreci çevrimiçi başlatabilir veya doğrudan şubeye gidebilirsiniz. Başvurudan sonra en önemli adım kimlik doğrulamasıdır. Bunu şu yollarla yapabilirsiniz:
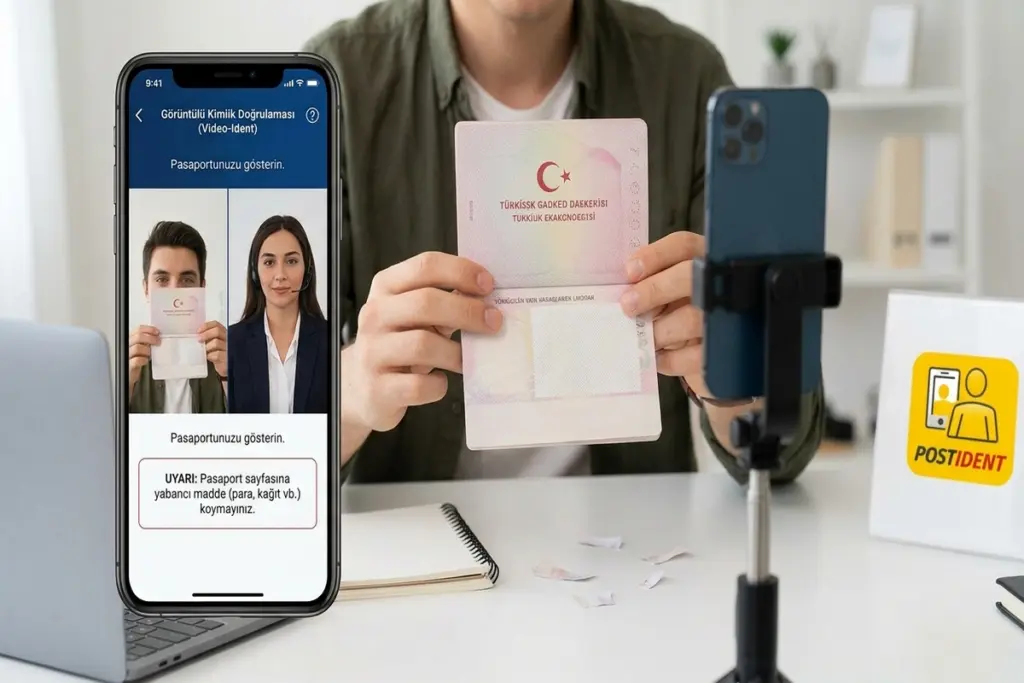
Görüntülü Görüşme (Video-Ident): Pasaportunuzu kameraya göstererek müşteri temsilcisiyle dakikalar içinde kimliğinizi onaylatırsınız.
Şubede Doğrulama: Geleneksel bir bankadaysanız belgenizi görevliye göstermeniz yeterlidir.
PostIdent: Bankanın size verdiği formla bir Alman postanelerine (Deutsche Post) giderek görevli memur aracılığıyla kimliğinizi onaylatabilirsiniz.
Bilgilerinizi ve Kartınızı Teslim Alın:
Başvurunuz onaylandıktan sonra bankanız size uluslararası hesap numaranızı (IBAN) iletir. Dijital bankalarda bu süreç sadece birkaç dakika sürerken geleneksel bankalarda posta sürecinden dolayı 5-7 günü bulabilir. Banka kartınız ve şifreniz güvenlik nedeniyle ayrı postalar halinde adresinize gönderilir. Kart elinize ulaştığında mobil uygulama üzerinden aktifleştirip kullanmaya başlayabilirsiniz!
Uluslararası Öğrenciler İçin Kritik Detay: Bloke Hesap (Sperrkonto) Nedir?
Eğer Almanya’ya öğrenci olarak geliyorsanız bilmeniz gereken çok hayati bir detay var: İki ayrı hesaba ihtiyacınız olacak!
Bloke Hesap (Sperrkonto):
Vize alabilmek ve Almanya’daki ilk yılınızda geçiminizi sağlayabileceğinizi Alman makamlarına kanıtlamak için açmak zorunda olduğunuz özel bir hesaptır. Buraya vize öncesinde tek seferde (güncel rakamlara göre yaklaşık 11.904 EUR) paranızı yatırırsınız. Bu para kilitlenir; tek seferde çekemezsiniz.
Vadesiz Hesap (Girokonto):
Almanya’da vardığınızda açacağınız normal banka hesabıdır. Bloke hesabınızdaki para her ay otomatik olarak 992 EUR şeklinde bu normal vadesiz hesabınıza aktarılır ve günlük harcamalarınızı buradan yaparsınız.
Hangi Bankayı Seçmelisiniz? Popüler Bankaların Artıları ve Eksileri
Almanya’da en çok tercih edilen popüler bankaları artı ve eksileriyle şöyle özetleyebiliriz:
N26 (Dijital Banka)
Özellikle ülkeye yeni gelenler ve öğrenciler arasında tam bir efsanedir.
- Artıları: İşlemler tamamen dijitaldir ve süreç 10 dakikada biter. Temel hesabı tamamen ücretsizdir. Adres kayıt belgeniz (Anmeldung) henüz çıkmamış olsa bile pasaportunuzla hesap açabilirsiniz. Uygulama ve müşteri desteği tamamen İngilizcedir.
- Eksileri: Ücretsiz planda ayda sadece belirli sayıda (genellikle 3 kez) ücretsiz ATM nakit çekim hakkı verir. Fiziksel bir kart isterseniz küçük bir teslimat ücreti ödemeniz gerekebilir.
Commerzbank (Geleneksel Ticari Banka)
Fiziksel bir muhatap arayanlar için en sağlam alternatiflerden biridir.
- Artıları: Ülke genelinde binlerce ATM ve şubesi vardır. 28 yaşın altındaki öğrenciler için sundukları StartKonto tamamen ücretsizdir.
- Eksileri: 28 yaşından sonra belirli bir aylık gelir şartı sağlanmazsa hesap işletim ücreti alınmaya başlar. Hesap açılışı için adres tescil belgesi (Anmeldung) şarttır.
Sparkasse (Yerel Kamu Bankası)
Almanya’nın her köşesinde adım başı ATM’sini görebileceğiniz en yaygın bankacılık ağıdır.
- Artıları: Devasa bir ATM ağına sahiptir, nakit çekim sorunu yaşamazsınız. Gençler ve öğrenciler için genellikle ücretsiz hesap seçenekleri sunarlar.
- Eksileri: Her şehrin Sparkasse’si bağımsızdır. Örneğin Münih’te açtığınız hesabı Berlin’e taşındığınızda kapatıp orada yeniden açmanız gerekebilir. Ayrıca yaş sınırını aştığınızda hesap işletim ücretleri biraz yüksek olabilir.
ING veya DKB (Doğrudan/Çevrimiçi Bankalar)
Şubesiz ama geleneksel banka gücünde bir yapı arayanlar için idealdir.
- Artıları: Uygun koşullarda son derece düşük masraflı veya tamamen ücretsiz hesap hizmeti sunarlar. Geniş ATM ittifakları sayesinde rahatça para çekebilirsiniz.
- Eksileri: Hizmet dili ağırlıklı olarak Almancadır. Ücretsiz kullanımı sürdürmek için belirli bir yaşın altında olmak veya hesaba her ay düzenli bir miktar para girişi sağlama şartı aranabilir.
Almanya’da Bankacılığı Kolaylaştıracak Hayat Kurtaran Tüyolar
Lastschrift (Otomatik Ödeme) Nedir?:
Almanya’da ev kirası, telefon faturası veya spor salonu üyelikleri genellikle bu yöntemle ödenir. İlgili kuruma IBAN numaranızı verirsiniz ve onlar her ay belirlenen tutarı hesabınızdan otomatik çekerler. Hatalı bir çekim olursa 8 hafta içinde bankanız üzerinden kolayca itiraz edip paranızı geri alabilirsiniz.
Yurt Dışından Para Transferi Yaparken:
Aileniz Türkiye’den veya AB dışından size para göndereceğinde doğrudan geleneksel banka transferi (SWIFT) kullanırsanız yüksek kur farkları ve kesintilerle karşılaşabilirsiniz. Bunun yerine Wise gibi düşük komisyonlu uluslararası transfer servislerini tercih etmek paranızın cebinizde kalmasını sağlar.
- Basiskonto Yasal Hakkınızdır: Eğer herhangi bir sebepten ötürü bir banka size standart hesap açmayı reddederse, Almanya yasalarına göre her bireyin bir “Temel Hesap” (Basiskonto) açma hakkı bulunduğunu unutmayın.
Kısaca
Almanya’ya adım attığınız ilk günlerde bürokrasiyle hiç uğraşmadan hemen işlerimi halledeyim diyorsanız dijital bankalar (örneğin N26) imdadınıza yetişecektir. Ancak “Ben yüz yüze iletişim isterim, işlemlerimi şubeden takip ederim” diyorsanız Sparkasse veya Commerzbank gibi geleneksel devlere yönelmek sizin için daha huzurlu bir seçim olabilir. İhtiyacınızı doğru belirleyin, belgelerinizi hazırlayın ve Almanya’daki finansal hayatınızın tadını çıkarın!